Sobre o material
Sobre o material
Resumo Esquematizado da legislação tributária cobrada no concurso de Auditor Fiscal do ISS Curitiba (edital 2026), organizado na ordem dos itens 2.7 a 2.10 do edital, em 5 módulos e um bônus:
- ISSQN: CF, LC nº 116/2003 e Simples Nacional
- Demais tributos municipais: IPTU, Taxas, Contribuição de Melhoria, ITBI e COSIP
- Legislação tributária do Município de Curitiba: Código Tributário Municipal (LC nº 40/2001), Nota Curitibana, DEC e PROCEC e Restituição e Compensação do ISS
- Processo Administrativo Tributário Municipal
- Revisão: Questões Inéditas e O Que Você Não Pode Errar
- Bônus: Lei Seca Destacada
Estrutura de liberação:
- Módulo I: acesso imediato
- Módulos II a V e Bônus: liberados 8 dias após a compra
Formato: esquemas, quadros, textos esquematizados e questões comentadas, em PDF para leitura online e download.
Acesso: 12 meses com atualizações incluídas.
Detalhes do produto
- Módulo I: ISSQN
- Módulo II: Demais Tributos Municipais
- Módulo III: Legislação Tributária do Município de Curitiba
- Módulo IV: Processo Administrativo Tributário Municipal
- Módulo V: Revisão
- Bônus: Lei Seca Destacada
Sumário das disciplinas
6 disciplinas. Toque em uma para ver os assuntos cobertos.
Módulo I: ISSQN
Módulo I ✅ acesso imediato: ISSQN: CF, LC nº 116/2003 e Simples Nacional, parte 1
- 1. O ISSQN na Constituição Federal e no ADCT
- 2. Fato gerador, lista de serviços e não incidência
- 3. Local da incidência e estabelecimento prestador
- 4. Contribuinte, responsáveis e retenção na fonte
Módulo I ✅ acesso imediato: ISSQN: CF, LC nº 116/2003 e Simples Nacional, parte 2
- 5. Base de cálculo, construção civil, ISS-Fixo e arbitramento
- 6. Alíquotas mínima e máxima e guerra fiscal
- 7. Simples Nacional e o ISS
Módulo II: Demais Tributos Municipais
Módulo II ⏳ liberado após 8 dias: IPTU, Taxas e Contribuição de Melhoria, parte 1
- 1. IPTU, taxas e contribuição de melhoria na Constituição Federal
- 2. IPTU: hipótese de incidência, sujeição passiva e base imponível
- 3. IPTU: alíquotas e lançamento
Módulo II ⏳ liberado após 8 dias: IPTU, Taxas e Contribuição de Melhoria, parte 2
- 4. Taxas e preços públicos
- 5. Contribuição de melhoria
- 6. Isenções de IPTU e taxas
Módulo II ⏳ liberado após 8 dias: ITBI Curitiba: LC nº 108/2017 e Decreto nº 1.597/2013
- 1. O ITBI na Constituição Federal
- 2. Incidência e não incidência
- 3. Lançamento, sujeição passiva, base de cálculo e alíquotas
- 4. Pagamento, restituição, dívida ativa e disposições finais
- 5. Regulamento do ITBI
Módulo II ⏳ liberado após 8 dias: COSIP Curitiba: LC nº 46/2002
- 1. A COSIP na Constituição Federal
- 2. Instituição, destinação, contribuinte e fato gerador
- 3. Lançamento, cálculo e cobrança
- 4. Isenção, responsável tributário e penalidades
- 5. FUMIP e disposições finais
Módulo III: Legislação Tributária do Município de Curitiba
Módulo III ⏳ liberado após 8 dias: Código Tributário Municipal: LC nº 40/2001
- 1. O ISS na Constituição Federal
- 2. ISS: incidência, fato imponível e alíquotas
- 3. ISS: sujeição passiva, local da incidência e responsáveis
- 4. ISS: autônomos, sociedades de profissionais e base imponível
- 5. ISS: lançamento e regime especial de fiscalização
- 6. ISS: infrações, penalidades e controle fiscal
- 7. Cadastro fiscal, isenções do ISS e disposições gerais
Módulo III ⏳ liberado após 8 dias: Nota Curitibana: LC nº 73/2009, LC nº 102/2017 e Decreto nº 1.712/2020
- 1. NFS-e: instituição, obrigatoriedade e confissão de dívida
- 2. Créditos da Nota Curitibana e abatimento do IPTU
- 3. Multas e disposições finais
- 4. Programa Nota Curitibana e sorteio de prêmios
- 5. Regulamento da NFS-e: emissão, RPS e informações
- 6. Regulamento: recolhimento, cancelamento, geração e uso do crédito
Módulo III ⏳ liberado após 8 dias: DEC e PROCEC: LC nº 103/2017, LC nº 40/2001 e Decretos nº 267/2024 e nº 848/2018
- 1. DEC: instituição, conceitos e credenciamento
- 2. DEC: comunicações, prazos, acesso e validade dos documentos
- 3. Ciência dos atos administrativos no CTM
- 4. Regulamento do DEC
- 5. PROCEC: processo administrativo eletrônico
Módulo III ⏳ liberado após 8 dias: Restituição e Compensação do ISS: Decreto nº 1.261/2009
- 1. Pedido de restituição e competência para decidir
- 2. Compensação e atualização monetária
Módulo IV: Processo Administrativo Tributário Municipal
Módulo IV ⏳ liberado após 8 dias: PAT Curitiba: LC nº 40/2001, CTN e Lei nº 6.830/1980
- 1. Processo administrativo tributário
- 2. Consulta tributária
- 3. Crédito tributário e lançamento no CTN
- 4. Suspensão e extinção do crédito tributário
- 5. Dívida ativa, certidões e processo administrativo fiscal no CTN
- 6. Execução fiscal e ações do contribuinte
Módulo V: Revisão
Módulo V ⏳ liberado após 8 dias
- Questões Inéditas - ISS Curitiba: questões organizadas pelas mesmas seções dos Módulos I a IV.
- O Que Você Não Pode Errar - ISS Curitiba: pontos de maior cobrança e pegadinhas de cada seção, para a revisão final.
Bônus: Lei Seca Destacada
- Bônus ⏳ liberado após 8 dias
- Texto das normas do edital com as palavras-chave destacadas: CF/88, LC nº 116/2003, DL nº 406/1968, CTN, LC nº 40/2001 e as demais normas municipais cobradas.
Como é por dentro
Exemplos do formato dos nossos resumos. O conteúdo varia conforme a disciplina.
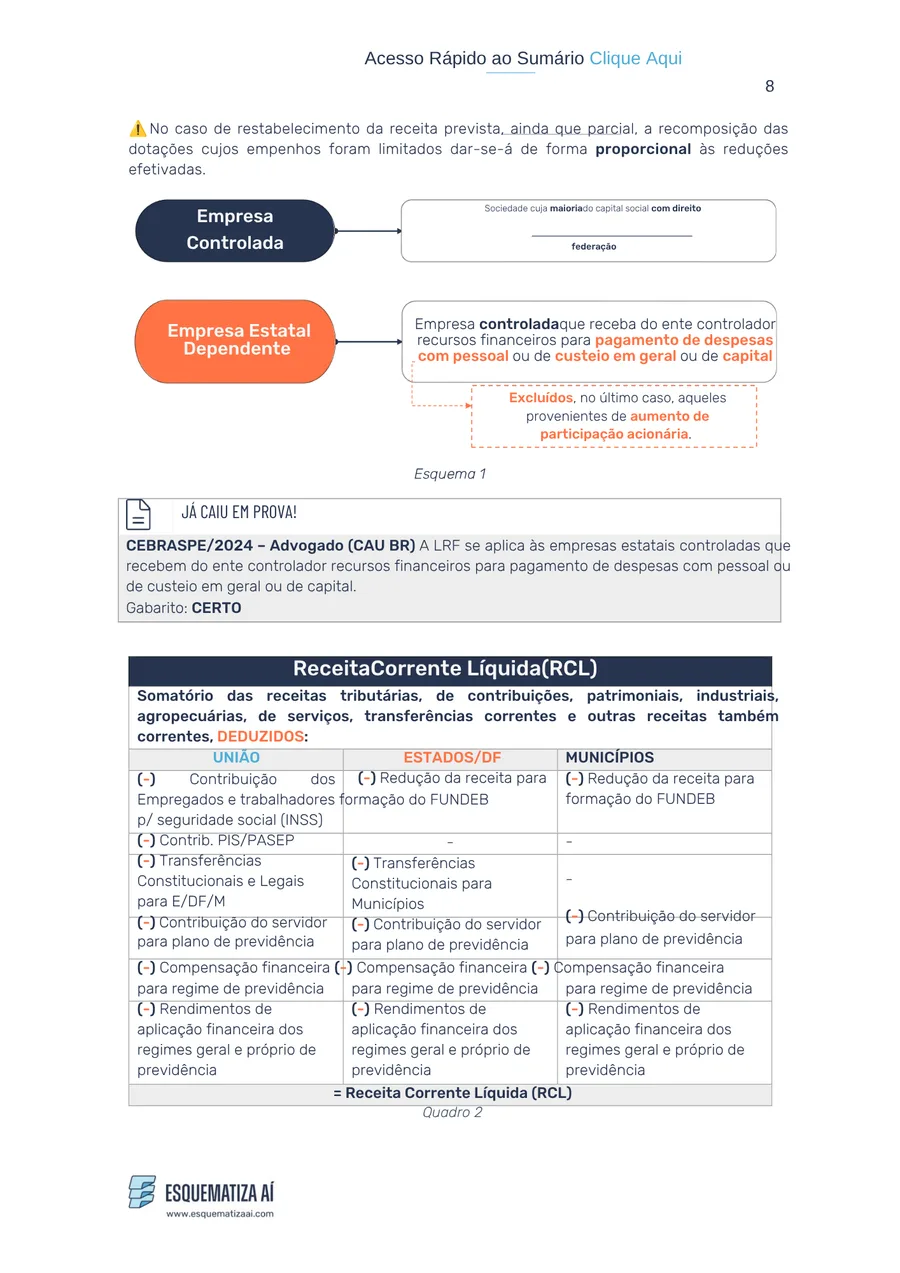
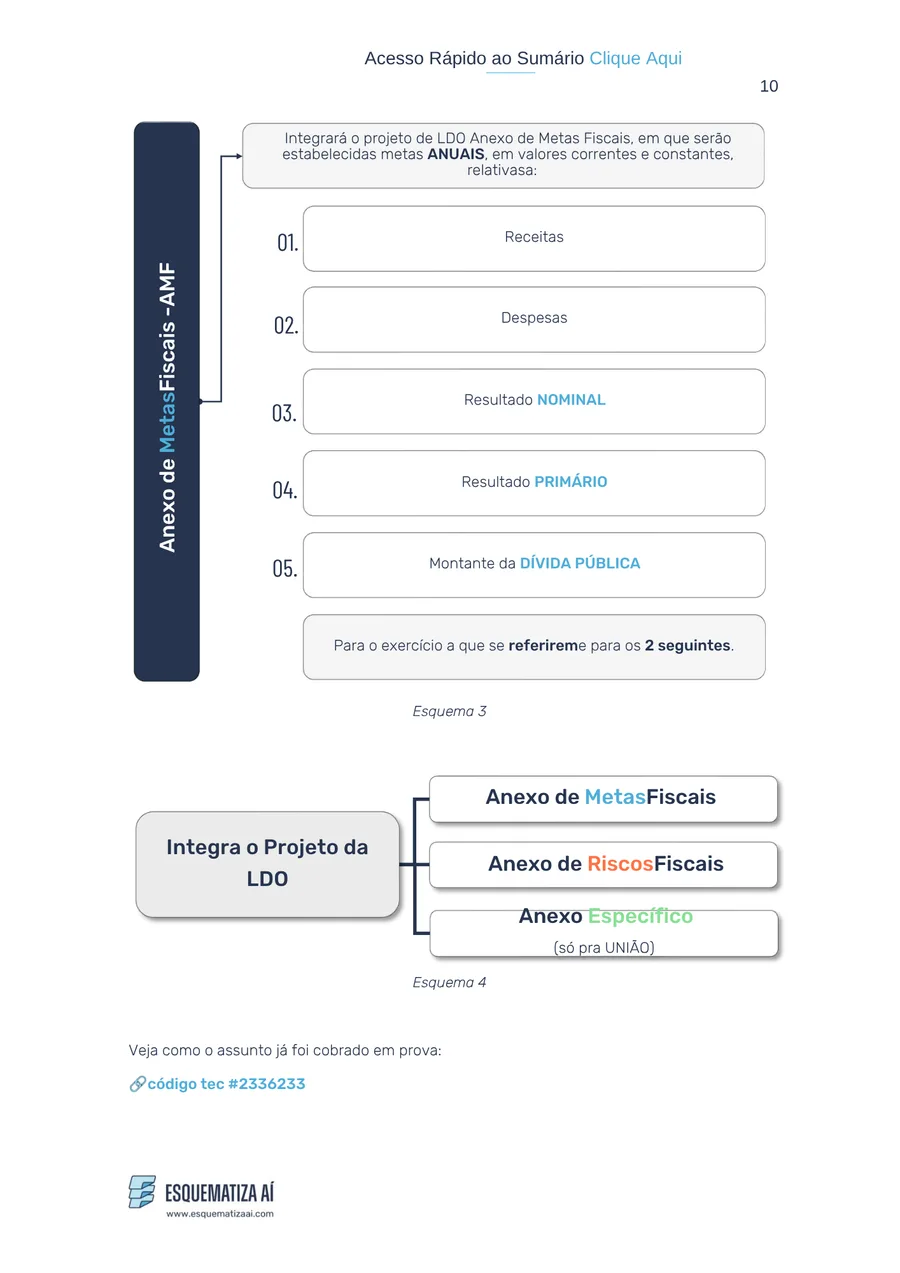
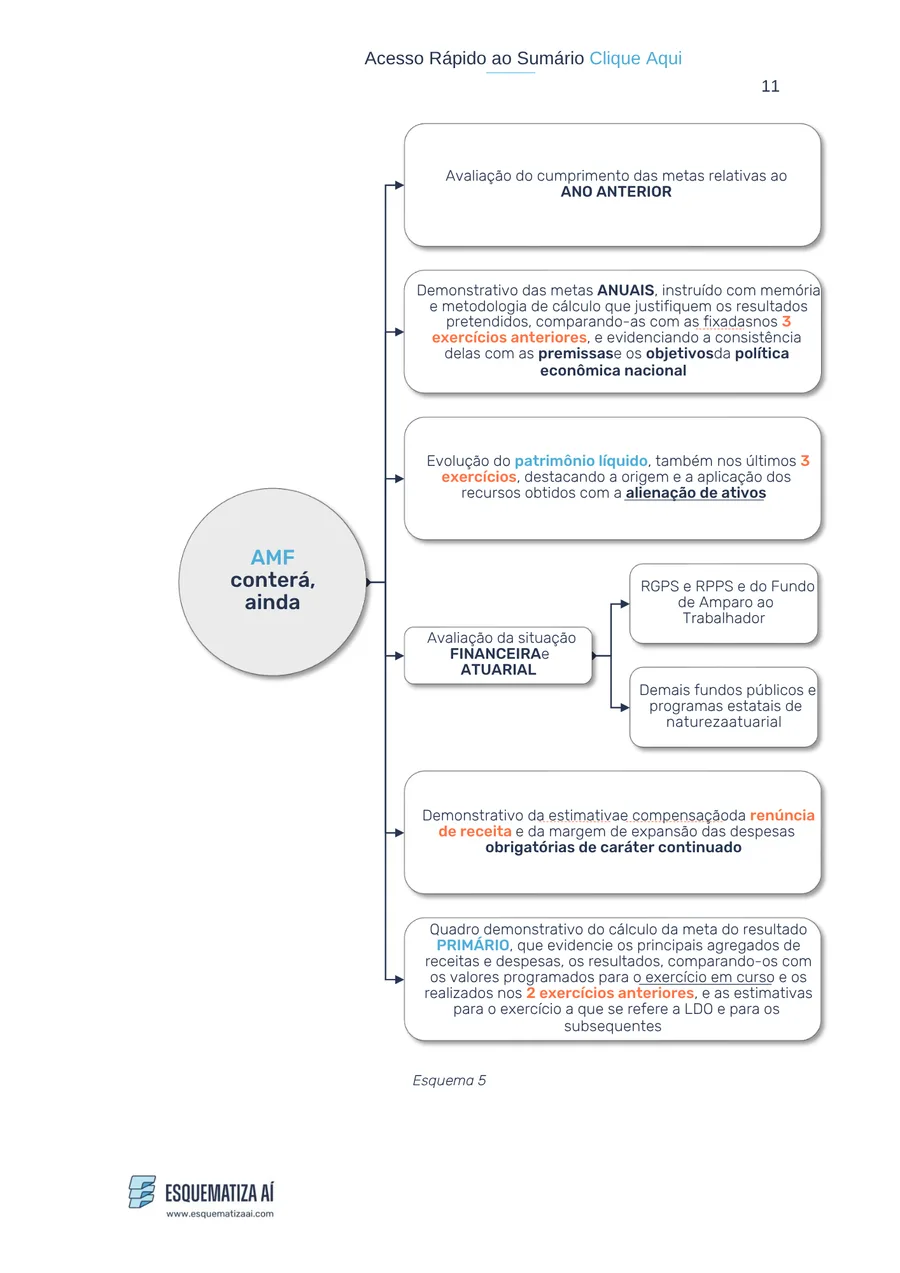
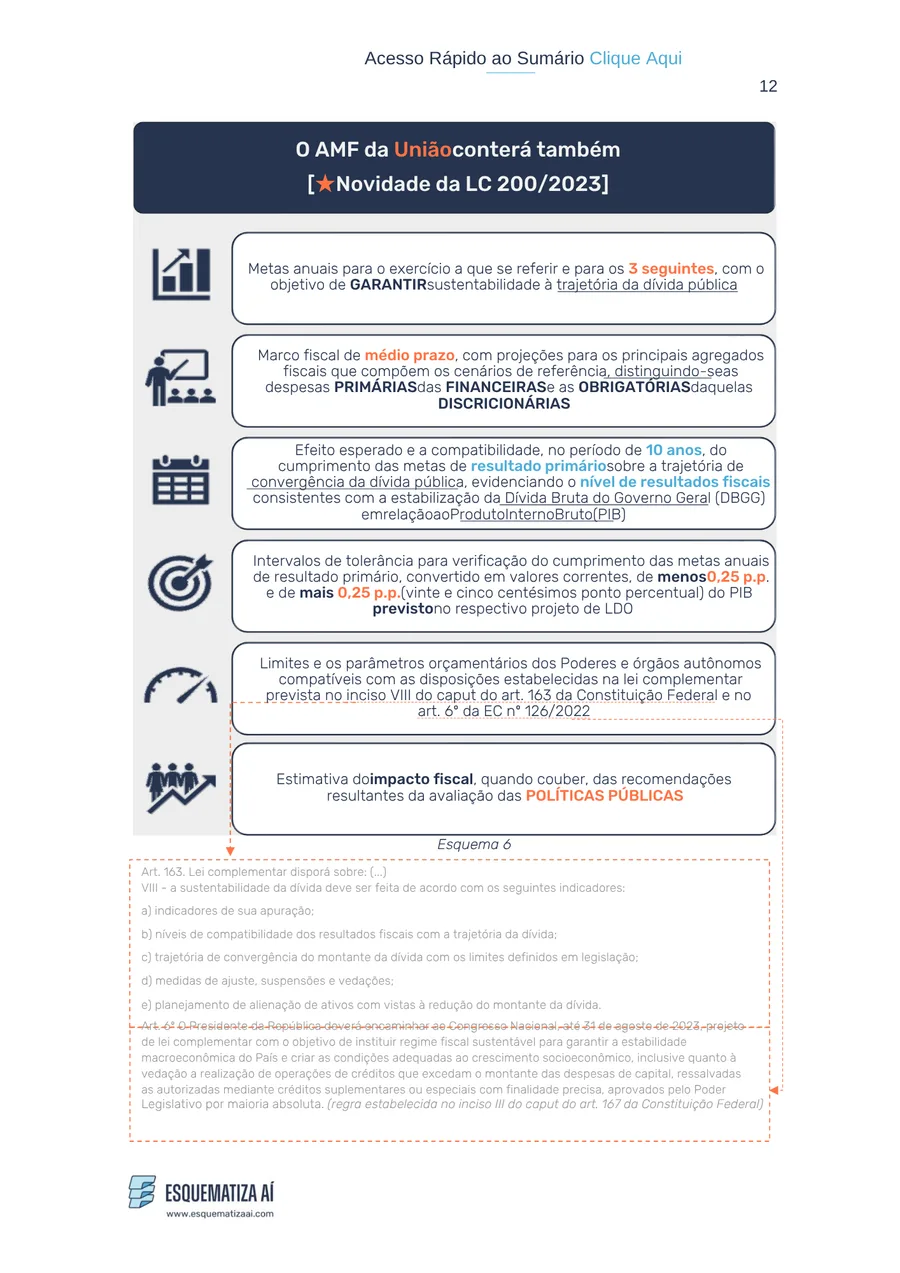
O que dizem nossos alunos
Em vídeo
Aprovados e mensagens que recebemos
Só errei uma questão de Legislação Tributária e isso me ajudou a conquistar o 1° lugar para Analista da Fazenda.
Depoimentos de alunos
- Roberto Coimbra, Analista da Fazenda SEFAZ-AM, aprovado em 1º lugar: Só errei uma questão de Legislação Tributária e isso me ajudou a conquistar o 1° lugar para Analista da Fazenda.
- Cláudia Domínoní, CARE SEFAZ-AM, aprovada em 2º lugar: Acertei 13/14 questões, tudo que caiu estava evidenciado nos esquemas, na “profundidade” necessária pra acertar as questões. Recomendo de olhos fechados!
- Mensagem recebida no WhatsApp: Boa tarde. Passando para dar minha contribuição. Anki na minha vida foi coisa de Deus, pois de aprovada nos concursos nas posições bem afastadas, baixei para a posição 19 para procuradora aqui do ES (dentro da faixa de corte que é 20 primeiros colocados). Eu descobri o Anki por acaso no YouTube. [...] Comprei também o material do esquematiza aí que é o melhor de todos os flashcards que já baixei pra testar.
- Felipe Niero, Auditor SEFAZ-AM 50º e Fiscal da SEFA-PA, aprovado em 8º lugar: Único material em que me apoiei para o Amazonas. A assertividade e concisão o tornam uma grande ferramenta para gabaritar LTE.
- Álvaro de Tolledo, Analista da Fazenda SEFAZ-AM, aprovado em 11º lugar: Consegui revisar o material diversas vezes e assimilar o conteúdo como nunca antes havia feito. Desde então, recomendo o material sem pensar duas vezes.
- Mensagem recebida no WhatsApp: Cara, a qualidade dos resumos está muito foda!! Ter a jurisprudência relacionada no assunto tb ajuda mt. Confesso que estou ansioso pela liberação do resumo de constitucional. Rsrsrs
- Juliano Klipan, CARE SEFAZ-AM, aprovado em 17º lugar: Fiquei muito impressionado com a assertividade e o cuidado, pois facilitou minha vida em LTE, sobrando mais tempo para alocar em outras matérias. Deu certo, aprovado nas vagas SEFAZ-AM CARE.
- Daniel Kiko, Auditor da SEFA-PA, aprovado em 22º lugar: Foi essencial na minha aprovação no Estado do Pará. Li uma vez a Legislação e depois fui focando naquilo que o material trazia de mais importante. Foi algo que me poupou muito tempo e trouxe muita eficiência e eficácia no meu estudo.
- Mensagem recebida no WhatsApp: Esse saiba mais é o pulo do gato! É o diferencial do diferencial se vocês! Além da organização, layouts impecáveis claro. Uma leitura muito agradável. Até agora, já teste vários fornecedores. Não tem nada igual no mercado...
- João Paulo, Agente de Tributos SEFAZ-BA, aprovado em 24º lugar: Na véspera da prova, desconfiado se estava esquecendo de algo, zerei todos os cards. Quando percebi que lembrava de todos os cards, fui dormir tranquilo. No dia seguinte, isso se confirmou e acertei 24 de 25 questões de LTE.
- Vinícius Soares, Auditor da SEFA-PA, aprovado em 27º lugar: Os principais pontos que destaco no material do Esquematiza Aí são a objetividade e o poder de concisão. Somando isso com os flashcards, a memorização fica bem mais tranquila e os conceitos são internalizados naturalmente.
- Mensagem recebida no WhatsApp: Boa tarde mestre. Pow, parabéns pela celeridade na entrega dos resumos do combo fiscal. Superou minhas expectativas
- Gabriela Marques, Auditora Fiscal da SEFAZ-AM, aprovada em 39º lugar: O material do Esquematiza Aí foi essencial no meu estudo para a SEFAZ-AM. Com o material resumido, consegui passar pela legislação várias vezes em um curto período de tempo (basicamente 1 mês).
- Mensagem recebida no WhatsApp: Nada! Faz para Trabalho e Processo do Trabalho... Ainda não achei nenhum... Confio super no trabalho de vocês,. Mas a galera tá bem aí pra DT.. rsss
Por que esse método funciona
O formato dos nossos resumos não é escolha estética. Ele responde ao que a pesquisa sobre estudo mostra que dá certo, e ao que mostra que não dá.
Grifar e reler estão entre as técnicas menos eficientes
Uma revisão publicada em 2013 por Dunlosky e colegas avaliou dez técnicas de estudo pelo que a pesquisa sustenta. Grifar e reler ficaram na categoria de baixa utilidade. O que aparece no topo é praticar recuperação e distribuir as revisões.
Texto e imagem são guardados por vias diferentes
A teoria da codificação dupla, de Allan Paivio, descreve que informação verbal e visual são processadas por sistemas distintos. Material que combina os dois cria mais de um caminho de acesso à mesma informação na hora de lembrar.
Menos volume permite mais repetição
A vantagem prática de um resumo não está em ler uma vez, e sim em caber numa revisão curta que você consegue repetir muitas vezes. É a repetição que a pesquisa premia, e ela só acontece se o material for revisável.
Ver as fontes citadas
- Ebbinghaus, H. (1885). Über das Gedächtnis. Leipzig: Duncker & Humblot.
- Roediger, H. L., & Karpicke, J. D. (2006). Test-enhanced learning: Taking memory tests improves long-term retention. Psychological Science, 17(3), 249-255.
- Cepeda, N. J., Pashler, H., Vul, E., Wixted, J. T., & Rohrer, D. (2006). Distributed practice in verbal recall tasks: A review and quantitative synthesis. Psychological Bulletin, 132(3), 354-380.
- Dunlosky, J., Rawson, K. A., Marsh, E. J., Nathan, M. J., & Willingham, D. T. (2013). Improving students’ learning with effective learning techniques. Psychological Science in the Public Interest, 14(1), 4-58.
- Paivio, A. (1986). Mental representations: A dual coding approach. Oxford University Press.
Os estudos acima descrevem efeitos sobre retenção de informação. Nenhum deles trata de aprovação em concurso, que depende de muitos outros fatores.